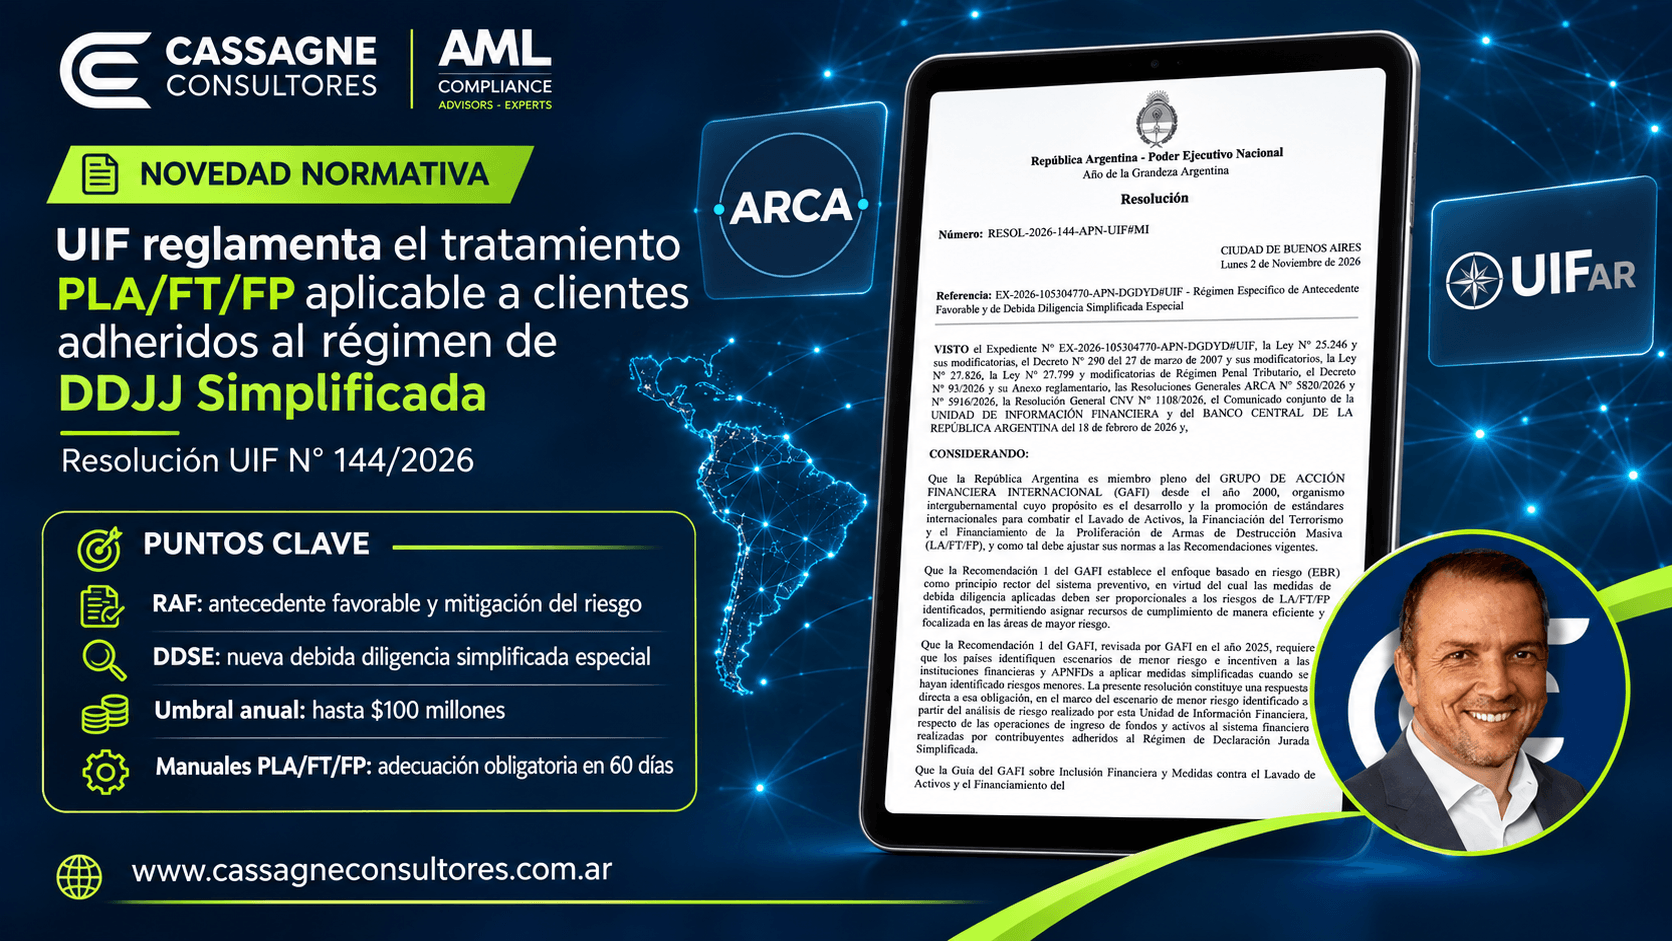
La Unidad de Información Financiera (UIF) dictó la Res. Nº 144/2026, mediante la cual reglamenta el tratamiento en materia de Prevención del Lavado de Activos, Financiamiento del Terrorismo y de la Proliferación (PLA/FT/FP) aplicable a clientes adheridos al Régimen de Declaración Jurada Simplificada del Impuesto a las Ganancias (DDJJS), establecido por Ley N.º 27.799 y sus modificatorias.
? ¿QUÉ ESTABLECE LA NUEVA NORMATIVA?
Incorpora dos nuevas políticas que deberán considerar y aplicar los Sujetos Obligados:
? 1. RÉGIMEN DE ANTECEDENTE FAVORABLE (RAF) ? MITIGACIÓN DEL RIESGO.
La norma establece que la adhesión de un cliente al Régimen de DDJJS, debidamente verificada ante ARCA, deberá considerarse como un factor mitigante de su riesgo.
En consecuencia, podrá justificar una reducción de la calificación de riesgo inicialmente asignada al cliente, cuando dicho antecedente mitigue efectivamente los factores que determinaron su clasificación original.
Su aplicación requiere cumplir condiciones específicas, entre ellas, que el cliente esté adherido al régimen, que la operación se canalice conforme al art. 40 bis Ley N.º 27.799 ?que contempla mecanismos financieros autorizados y determinados pagos inmobiliarios en efectivo al escriturar? y que no concurran causales de exclusión previstas por la resolución.
? 2. Nueva DEBIDA DILIGENCIA SIMPLIFICADA ESPECIAL (DDSE).
Se incorpora una nueva modalidad de identificación, conocimiento y monitoreo de clientes, aplicable exclusivamente a determinadas operaciones que no superen el umbral indicado en la normativa, o su equivalente en moneda extranjera.
Esta modalidad, no modifica los procedimientos generales de debida diligencia previstos en las resoluciones específicas de cada actividad, sino que introduce un tratamiento específico más simplificado para clientes y operaciones comprendidos en el nuevo régimen.
Entre sus requisitos, el cliente deberá ser una persona humana o sucesión indivisa adherida al régimen, no ser Persona Expuesta Políticamente (PEP), Gran Contribuyente Nacional ni funcionario público excluido, y no encontrarse comprendido en las restantes causales de exclusión.
? ¿QUÉ IMPLICA ESTA DDSE?
Cuando corresponda su aplicación, se reducen exigencias de identificación, verificación y monitoreo. En particular, no será obligatorio acreditar documentalmente el origen de fondos, ingresos o patrimonio del cliente, ni verificar su capacidad histórica de ahorro, manteniéndose los restantes controles preventivos obligatorios.
? ADECUACIÓN DE MANUALES
La nueva resolución exige que los Sujetos Obligados incorporen, dentro de los 60 días, estas 2 políticas a sus Manuales PLA/FT/FP.
? Si queres conocer mas sobre esta Resolución y como impacta en tus políticas agendate una reunión virtual aqui: ? https://lnkd.in/dvikcFJX