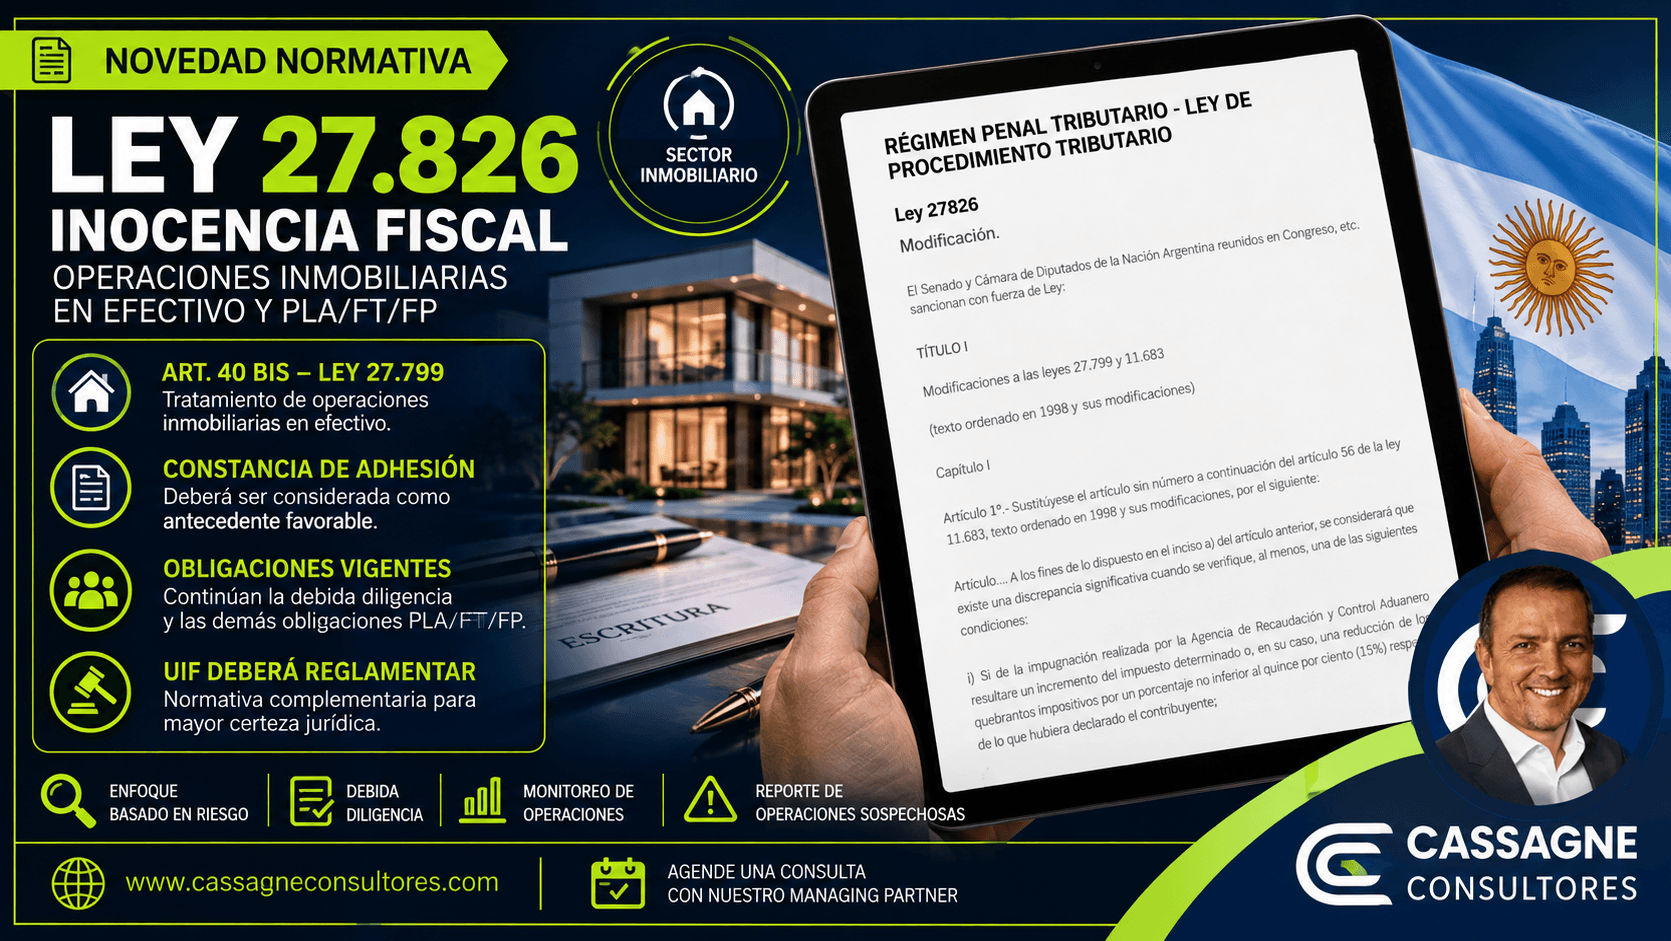
? Hoy, 09/10/2026, se publicó la Ley N.º 27.826, que incorpora el artículo 40 bis a la Ley de Inocencia Fiscal N.º 27.799.
? ¿QUÉ ESTABLECE LA NUEVA LEY?
? Contempla expresamente los pagos en efectivo realizados al otorgarse escrituras públicas vinculadas con derechos reales sobre inmuebles, estableciendo un tratamiento específico respecto de la exigencia de canalización de fondos por el sistema financiero formal.
? Dispone que los Sujetos Obligados deberán considerar la constancia de adhesión al Régimen de Declaración Jurada Simplificada como un antecedente favorable para la identificación y monitoreo de operaciones.
? Aclara que ello NO exime del cumplimiento de las obligaciones de prevención de LA/FT/FP, incluida la Debida Diligencia del Cliente.
? ¿QUÉ CAMBIA REALMENTE?
El comunicado conjunto UIF-BCRA del 18/02/2026 ya contemplaba la adhesión al régimen como elemento de análisis, bajo un Enfoque Basado en Riesgo (EBR).
Por ello, en materia de PLA/FT/FP, la ley no modifica sustancialmente el criterio preventivo vigente: la adhesión constituye un antecedente favorable, pero no acredita automáticamente el origen de los fondos.
?? ¿CUÁL ES LA NOVEDAD MÁS IMPORTANTE?
La ley obliga expresamente a la UIF a dictar normativa complementaria.
Esto debería aportar mayor certeza jurídica sobre qué información y documentación corresponde requerir cuando un cliente pretende justificar el origen del efectivo utilizado en una operación inmobiliaria mediante su adhesión al régimen.
??? Actualmente, ante la falta de criterios específicos, cada Sujeto Obligado debe resolver bajo su responsabilidad qué documentación considera suficiente, con el riesgo de exigir de más o ser cuestionado por la UIF por haber exigido de menos.
Una reglamentación clara permitiría reducir esa incertidumbre, armonizando los objetivos de la Ley de Inocencia Fiscal con las obligaciones de prevención de LA/FT/FP.
? Conozca nuestros servicios: https://lnkd.in/dRDCs42Q
? Agende una consulta con nuestro Managing Partner: https://lnkd.in/dvikcFJX